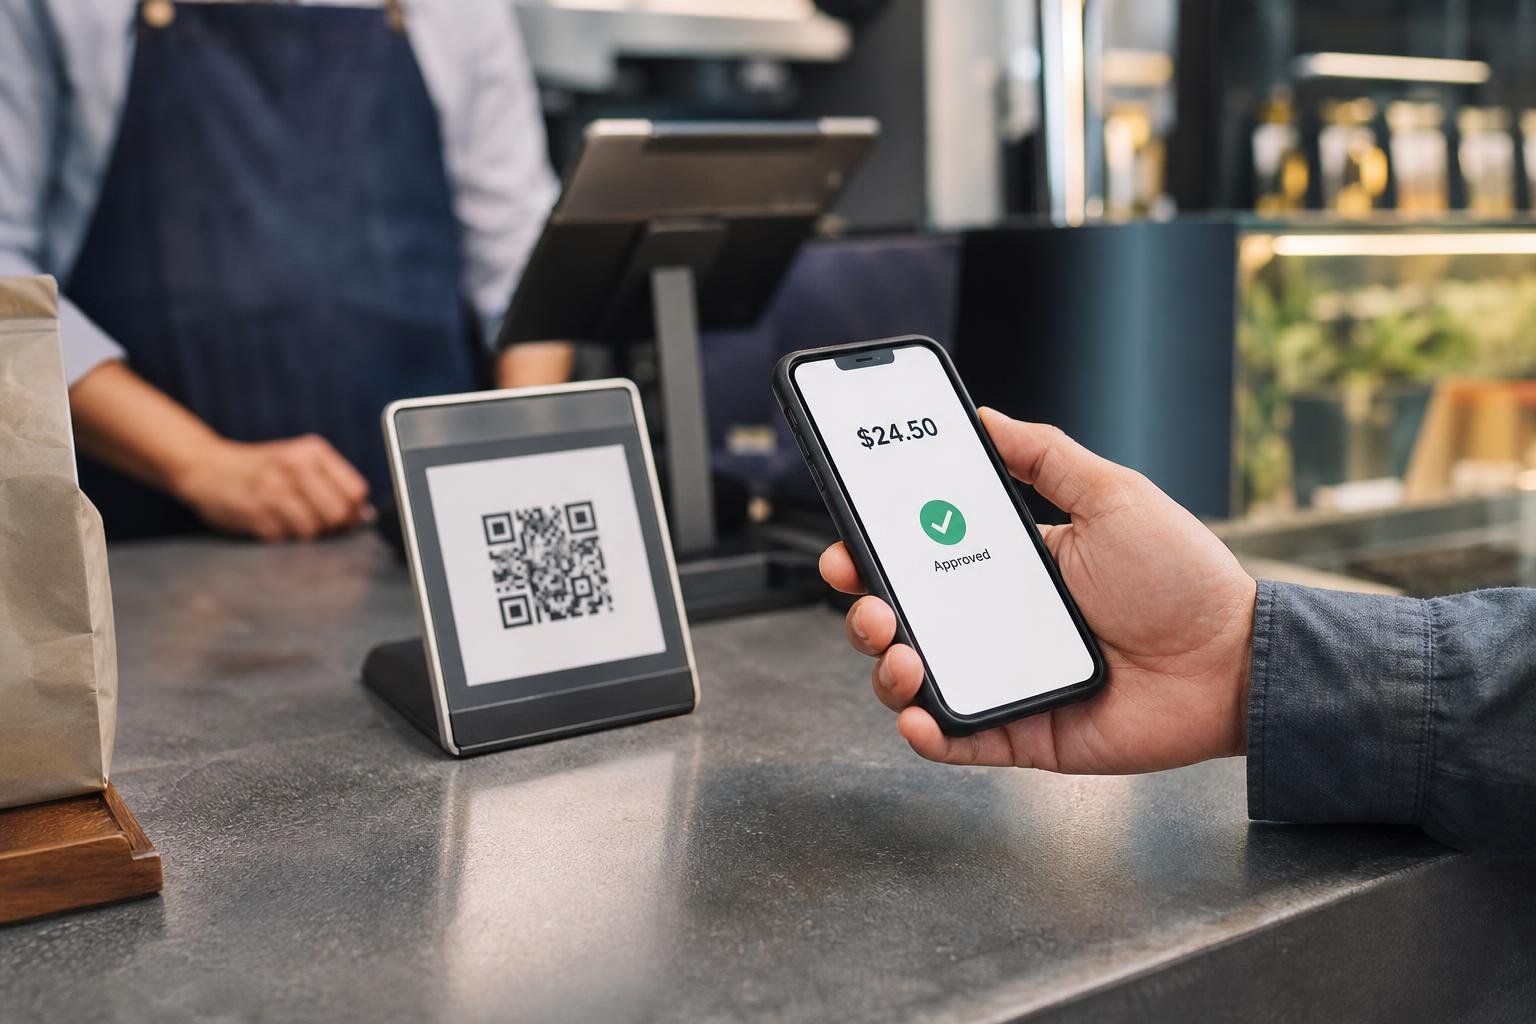
A qvik fizetés bankkártya nélkül, közvetlenül bankszámláról bankszámlára indított átutalást jelent. A Magyar Nemzeti Bank 2024 szeptemberében bevezetett megoldása az Azonnali Fizetési Rendszerre épül, ezért a pénz általában néhány másodpercen belül megérkezik, hétvégén és munkaszüneti napokon is. A Pénzcentrum összefoglalója szerint a lakossági ügyfelek számára a qvikkel indított átutalás díjmentes.
A szolgáltatás használatához nem kell új bankszámlát nyitni vagy külön alkalmazást letölteni: a meglévő mobilbankból vagy internetbankból lehet jóváhagyni a fizetést. A kedvezményezett számlaszámát és az összeget sem minden esetben kell kézzel beírni, mert a fizetés adatai QR-kóddal, NFC-kapcsolattal, fizetési linken vagy fizetési kérelmen keresztül is betölthetők.
Négyféle módon indítható qvik-fizetés
A qvik-QR esetében a kereskedő vagy szolgáltató által megjelenített kódot kell beolvasni. Ez történhet pénztárnál, webáruház fizetési oldalán vagy akár papíralapú számlán is. A mobilbankban megjelenő adatokat ellenőrzés után az ügyfél a banki azonosítással hagyja jóvá.
A qvik-NFC használatakor a telefont egy erre alkalmas terminálhoz vagy más fizetési eszközhöz kell érinteni. Ehhez a készüléken be kell kapcsolni az NFC-funkciót, majd a telefon a mobilbankba irányít, ahol véglegesíthető az átutalás. A qvik-linknél egy kereskedői vagy szolgáltatói alkalmazásban megjelenő hivatkozás tölti be a fizetés adatait, így QR-kód beolvasására sincs szükség.
A qvik-kérelem, vagyis a fizetési kérelem eltérő logikával működik: ezt az küldi, aki pénzt szeretne kapni. Kérhet így összeget például egy közös vacsora költségének rá eső részére jogosult ismerős, de vállalkozás vagy szolgáltató is használhatja a megoldást megrendelés vagy számla kiegyenlítésére.
Mit kell tudni a fizetési kérelemről?
A kérelem elküldéséhez a címzett bankszámlaszáma szükséges, de bizonyos esetekben a banknál másodlagos számlaazonosítóként regisztrált telefonszám vagy e-mail-cím is használható. A kérelmező megadja az összeget, a közleményt és az érvényességi időt, majd jóváhagyja a küldést. Ettől még nem érkezik meg automatikusan a pénz.
A címzett a mobilbankban vagy internetbankban látja, ki, mekkora összeget és milyen közleménnyel kér tőle. A kérelmet elfogadhatja, elutasíthatja, vagy dönthet úgy is, hogy nem reagál rá. A beérkezése önmagában nem indít pénzmozgást. A kérelem a küldő által megadott határidőig, legfeljebb két hónapig maradhat érvényben.
Jóváhagyás előtt ellenőrizni kell a kedvezményezett adatait és az összeget. Ha a kérelmező ezt engedélyezte, az összeg vagy a közlemény módosítható is. A teljesítéshez a bank által kért azonosításra, például PIN-kódra vagy biometrikus jóváhagyásra lehet szükség. Fedezethiány esetén az átutalás nem teljesül automatikusan újra, de a még érvényes kérelemből később ismét elindítható.
Magyarországon 2024. április 1-je óta minden hazai pénzforgalmi szolgáltatónak biztosítania kell a fizetési kérelmek fogadását. A küldés lehetősége azonban bankonként eltérhet. A kérelem teljesítése lakossági ügyfeleknél díjmentes, maga a kérelem elküldése viszont külön banki díj alá eshet.
Mennyibe kerül, és mekkora összeg utalható?
A fogyasztók qvik-fizetéssel indított átutalásaiért a bank nem számíthat fel átutalási díjat vagy egyéb költséget, és a tranzakciós illetéket sem háríthatja át. A díjmentességhez a forrás szerint nem kapcsolódik havi vagy éves darabszám- vagy összegkeret. Ez a szabály a lakossági ügyfelekre vonatkozik; a vállalkozások qvik-tranzakcióinak költségeit a banki díjszabás határozza meg.
Egy qvik-tranzakcióval legfeljebb 20 millió forint utalható át az azonnali átutalásokra vonatkozó értékhatár alapján. Ez nem napi vagy havi limit: nagyobb összeg több különálló tranzakcióval küldhető el. Egy 30 millió forintos fizetés például két, egyenként 15 millió forintos átutalást igényelhet. Ugyanaz a QR-kód vagy fizetési link azonban nem használható fel többször.
A bankok ezen felül saját biztonsági limiteket is beállíthatnak, amelyek bankonként és számlánként eltérnek. Nagyobb összegű fizetés előtt ezért előfordulhat, hogy módosítani kell a mobilbankban megadott napi vagy tranzakciós átutalási limitet.
Hamis kérelmek és fizetési linkek ellen is védekezni kell
A qvik használata ugyanazt a körültekintést igényli, mint bármely más banki átutalás. Jóváhagyás előtt ellenőrizni kell a kedvezményezett nevét és az összeget, különösen akkor, ha a kérelem ismeretlen feladótól érkezik vagy nem számítottunk rá.
Váratlan SMS-ben vagy e-mailben kapott QR-kód, illetve fizetési link esetén nem szabad banki belépési adatokat megadni egy külső weboldalon. Gyanús kérelemnél a feladót korábbról ismert elérhetőségén célszerű megkeresni. Ha már teljesült egy gyanús qvik-átutalás, vagy banki adat került illetéktelenhez, haladéktalanul értesíteni kell a számlavezető bankot. A jóváhagyott átutalás néhány másodperc alatt teljesül, ezért annak egyszerű visszavonására nincs lehetőség.